50代・60代の方から、こんな声をよく見かけます。「せっかく貯めた資産を取り崩していくのが怖い」「いつから崩せばいいのか分からない」「NISAと普通の口座、どっちから売るの?」「介護が必要になったら足りなくなるんじゃないか」。
その結果、十分な資産があるのに、使うのをがまんしてしまう人も少なくありません。
この記事では、取り崩しについてよく聞かれる10の疑問に、国の統計や金融庁、日本年金機構などの情報をもとに答えます。なお、一般的な考え方の紹介です。実際の金額や方法は、ご家庭の状況に合わせて考えてみてください。
この記事のポイント
・まずは「毎月いくら足りないか」を数字で知る
・生活費の何年分かを現金で置いておき、暴落したときは株を売らずにそこから使う
・年金の繰下げや介護費用も含めて、計画を立てておく
動画で見たい方は、こちらをどうぞ。
取り崩しの土台になる数字
疑問1:取り崩しは、いつから始めればいい?
実は「何歳から」という決まりはありません。目安になるのは、年齢ではなく家計の赤字です。収入だけでは生活費が足りなくなったとき。それが取り崩しを始めるときです。
疑問2:毎月いくら足りなくなるの?
総務省の家計調査によると、65歳以上の夫婦で仕事をしていない世帯では、税金や社会保険料を引いた手取りの収入が月におよそ22万2千円。これに対して、生活費はおよそ26万4千円です。
よく「老後には2,000万円が必要」と言われますが、これは全員に当てはまる金額ではありません。毎月いくら足りないか × それが何年続くか。この掛け算で、ご自身に必要な金額が出てきます。
どうやって取り崩す?
疑問3:決まった金額と、決まった割合。どちらで取り崩せばいい?
| 方法 | 良いところ | 気をつけること |
|---|---|---|
| 決まった金額 | 生活の計画が立てやすい | 下がったときも同じ額を売るので、減りが早くなることがある |
| 決まった割合 | 資産が減ると取り崩す額も減り、長もちしやすい | 受け取る金額が年によって変わる |
どちらか一つに決める必要はありません。たとえば、生活に必要な最低限の分は決まった金額で、旅行などのゆとりの分は資産の増え方を見ながら決める、という組み合わせ方もあります。
疑問4:よく聞く「4%ルール」とは?日本でも使える?
4%ルールとは、資産の4%ずつを毎年取り崩せば、長い期間、資産がもちやすいという考え方です。もとになったのは、アメリカの過去の株価などを使った1990年代の研究です。ただ、これからの日本で同じ結果になるとは限りません。インフレや運用の成績によっても結果は変わります。4%は、あくまで「目安のひとつ」と考えておくのが安全です。
疑問5:NISAと特定口座、どちらから先に取り崩せばいい?
NISAは、運用で増えた分に税金がかからず、いつまでも持っておけます。そのため「税金のかかる普通の口座から先に使い、NISAはできるだけ長く育てる」という考え方がよく紹介されます。
ただし、普通の口座で大きな利益が出ている株を売ると、その利益におよそ20%の税金がかかります。逆に、利益が少ない、あるいは損が出ている分なら、税金はほとんどかかりません。どちらから売るかは、それぞれの口座の利益の出方によって変わります。
取り崩しで失敗しないために
疑問6:NISAで売ったら、その非課税の枠は戻ってくる?
戻ってきます。ただし、戻るのは翌年以降で、戻る金額は売ったときの値段ではなく、買ったときの金額の分です。たとえば、100万円で買って150万円に増えた投資信託を売った場合、翌年に戻ってくる枠は100万円分です。また、1年間に新しく投資できる上限(つみたて投資枠120万円、成長投資枠240万円)は変わりません。
疑問7:暴落したときも、決まった通りに売り続けていい?
取り崩しでいちばんもったいないのは、株価が大きく下がったときに、生活費のために安い値段で売ってしまうことです。同じ金額を作るのに、より多くの株や投資信託を売ることになるからです。そこでよく知られているのが、お金を3つのバケツに分ける考え方です。
疑問8:年金の繰下げと取り崩しは、どう組み合わせればいい?
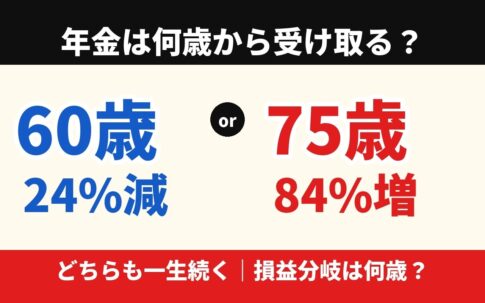
年金は、受け取り始めるのを遅らせると、1か月遅らせるごとに0.7%ずつ増えます。75歳まで遅らせると、最大で84%増えます。この増えた金額は一生続きます。
そこで、60代のうちは貯めてきた資産を取り崩して暮らし、その間に年金を増やしておく、という組み合わせ方があります。長生きしたときの安心が大きくなる方法です。ただし、遅らせている間は年金を受け取れません。加給年金など、増えない部分もあります。ご自身の場合にどうなるかは、年金事務所やねんきんネットで確かめてから決めてください。
もしものときと、これからの積立
疑問9:介護費用は、いくら見ておけばいい?
生命保険文化センターの調査では、住宅の手すりやベッドの購入など一時的な費用が平均でおよそ47万円、月々の費用が平均でおよそ9万円でした。介護の期間は平均で4年7か月です。
疑問10:取り崩しながら、積立は続けたほうがいい?
NISAには年齢の上限がありません。仕組みのうえでは、取り崩しながら別に積立を続けることもできます。60歳を過ぎてから始めるのも、遅すぎることはありません。続けるかどうかは、働いて得る収入があるか、手元の現金に余裕があるかで決まります。働いている間は少しずつ続け、収入がなくなったら取り崩しに切り替える、という形も考えられます。
まとめ
- まずは、毎月いくら足りないのかを数字で知る
- 生活費の何年分かを現金で置いておき、暴落したときは株を売らずにそこから使う
- 年金の繰下げや介護費用も含めて、計画を立てておく
資産は、使うために貯めてきたものです。計画を立てておけば、減っていくことは決して怖いことではありません。
年金を何歳から受け取るかは、こちらの記事もどうぞ。
▶ 年金は何歳から受け取る?繰上げ・繰下げの損得と落とし穴
参考にした情報


コメントを残す